SCI et TVA : dans quels cas est-on soumis à la TVA ?
La réponse dépend principalement de la nature du bien immobilier, du type de location, de l'usage du local, de l'existence d'une option à la TVA et, parfois, de la qualité du locataire. Une SCI qui loue un appartement nu à usage d'habitation n'est généralement pas soumise à la TVA. À l'inverse, une SCI qui loue des locaux équipés à une entreprise, qui exploite une activité para-hôtelière ou qui vend un immeuble neuf peut entrer dans le champ de la TVA.
En résumé, une SCI peut être concernée par la TVA dans quatre grandes situations : lorsqu'elle loue des locaux professionnels nus avec option à la TVA, lorsqu'elle loue des locaux aménagés ou équipés, lorsqu'elle réalise certaines opérations immobilières taxables, ou lorsqu'elle exerce une activité proche de l'hôtellerie. Ce choix ou cette obligation a des conséquences importantes : facturation de TVA sur les loyers, récupération de la TVA sur les travaux, déclarations périodiques, régularisations sur vingt ans et impact sur la rentabilité du projet.
Pour un entrepreneur, un dirigeant de TPE ou un investisseur immobilier, la TVA peut devenir un levier puissant d'optimisation. Cependant, elle peut aussi créer un coût fiscal si elle est mal anticipée. Une option à la TVA prise trop vite, un bail mal rédigé, une revente anticipée ou une confusion entre location nue, location meublée et locaux équipés peut entraîner des rappels, des pénalités ou une perte de marge.
Ce guide explique simplement les règles applicables à la SCI et TVA, avec des exemples concrets, des erreurs à éviter, des bonnes pratiques et une checklist finale pour sécuriser vos décisions. Pour comprendre la structure globale de la SCI, consultez notre guide complet sur la SCI 2026.
Vous vous interrogez sur le régime TVA de votre SCI ? Nos experts-comptables spécialisés en immobilier analysent votre situation et sécurisent vos choix fiscaux.
Parler à un expert-comptable en ligne →Comprendre le principe : une SCI est-elle automatiquement soumise à la TVA ?
Non, une SCI n'est pas automatiquement soumise à la TVA. La société civile immobilière constitue avant tout un outil juridique de détention et de gestion immobilière. En principe, elle achète, détient, loue ou transmet un patrimoine immobilier. Son régime fiscal peut relever de l'impôt sur le revenu ou, sur option ou par obligation, de l'impôt sur les sociétés. Mais le régime de TVA suit une logique différente.
La TVA ne dépend pas uniquement de la forme juridique de la société. Elle dépend surtout de l'opération réalisée. Ainsi, deux SCI peuvent avoir des situations totalement différentes :
- une SCI qui loue un appartement nu à une famille ne facture pas de TVA ;
- une SCI qui loue un local commercial nu peut choisir de facturer la TVA ;
- une SCI qui loue un local professionnel entièrement équipé facture souvent la TVA de plein droit ;
- une SCI qui revend un immeuble neuf peut être soumise à la TVA immobilière ;
- une SCI qui propose une location meublée avec services para-hôteliers peut également entrer dans le champ de la TVA.
Il faut donc distinguer trois notions essentielles : l'exonération, l'assujettissement obligatoire et l'option volontaire.
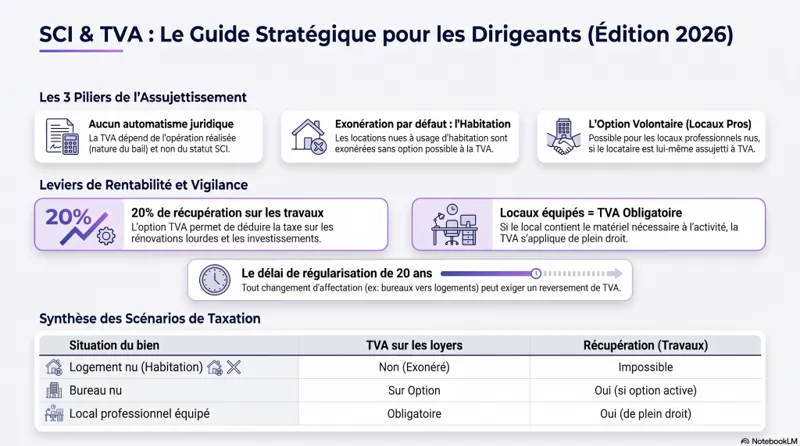
Exonération de TVA : une opération exonérée entre dans le champ général de la TVA, mais la loi prévoit qu'elle ne supporte pas cette taxe. C'est le cas, par exemple, de nombreuses locations immobilières nues. La SCI ne facture alors pas la TVA sur ses loyers. En contrepartie, elle ne récupère pas la TVA payée sur les dépenses liées à cette activité, comme les travaux, les honoraires d'architecte, les frais d'agence ou les diagnostics.
Soumission obligatoire à la TVA : dans certains cas, la SCI doit facturer la TVA. Elle n'a pas le choix. Cette situation concerne notamment les locaux aménagés ou équipés pour une activité professionnelle, certains parkings, les prestations para-hôtelières et certaines ventes immobilières.
Option volontaire à la TVA : dans d'autres cas, la SCI peut choisir d'opter pour la TVA. C'est fréquent pour les locations de locaux professionnels nus, lorsque le locataire est lui-même assujetti à la TVA et peut la récupérer. L'option permet à la SCI de récupérer la TVA sur les travaux et charges.
💡 Conseil : ne raisonnez jamais uniquement à partir de la SCI. Raisonnez opération par opération : nature du bien, usage du locataire, type de bail, travaux envisagés, durée de détention et stratégie de revente.
Parler à un expert-comptable en ligne →SCI et location nue d'habitation : pas de TVA dans la majorité des cas
La situation la plus simple concerne la location nue à usage d'habitation. Une SCI qui loue un appartement ou une maison vide à un particulier pour sa résidence principale ne facture pas de TVA. Cette exonération s'applique de manière générale et la SCI ne peut pas opter pour la TVA sur ce type de location.
Concrètement, si une SCI familiale détient un appartement à Lyon et le loue nu à un couple, les loyers sont encaissés hors TVA. La SCI déclare ses revenus fonciers si elle relève de l'impôt sur le revenu, ou ses produits locatifs si elle relève de l'impôt sur les sociétés, mais elle ne collecte pas de TVA.
Cette règle concerne notamment :
- les appartements loués nus à usage de résidence principale ;
- les maisons louées nues à des particuliers ;
- les logements loués dans le cadre d'un bail d'habitation classique ;
- les locations nues à usage d'habitation consenties par une SCI patrimoniale.
La conséquence fiscale principale tient à l'absence de récupération de TVA. Si la SCI réalise 60 000 € TTC de travaux dans un appartement destiné à une location nue d'habitation, la TVA incluse dans les factures reste un coût définitif pour la société.
Garage, parking et cave associés à un logement : lorsque le garage ou la place de parking constitue l'accessoire d'un logement loué nu à usage d'habitation, l'exonération peut s'appliquer également — à condition de partager le même bail et le même locataire. En revanche, si la SCI loue séparément des garages à des entreprises, sans lien direct avec un logement, la location peut entrer dans le champ de la TVA.
👉 Point d'attention : un simple changement de présentation du bail peut modifier l'analyse. Un parking loué séparément ne se traite pas toujours comme un parking loué avec un logement.
SCI et location de locaux professionnels nus : exonération par défaut, option possible
La location de locaux professionnels nus — bureaux, local commercial, cabinet médical, atelier, entrepôt ou local artisanal — est exonérée de TVA par défaut. Toutefois, la loi permet d'opter pour l'assujettissement à la TVA, sous conditions.
Cette option intéresse particulièrement les SCI qui réalisent des travaux importants ou qui achètent un immeuble avec de la TVA. En facturant la TVA sur les loyers, la SCI devient autorisée à récupérer la TVA sur les charges et investissements affectés à l'activité taxable.
Exemple simple d'option à la TVA : une SCI achète un local professionnel pour 300 000 € et réalise 120 000 € HT de travaux avec 24 000 € de TVA. Le local est loué à une société commerciale assujettie à la TVA. Sans option, la TVA de 24 000 € reste un coût. Avec option, la SCI facture un loyer majoré de TVA (2 000 € HT + 400 € de TVA par mois) et récupère la TVA sur les travaux. Le locataire reste neutre s'il récupère lui-même la TVA.
Quand l'option à la TVA est-elle pertinente ? L'option devient souvent favorable quand trois conditions se cumulent : la SCI supporte une TVA importante sur des travaux ou une construction ; le locataire exerce une activité qui lui permet de récupérer la TVA ; le bien restera affecté durablement à une activité taxable.
À l'inverse, l'option peut devenir défavorable si le locataire ne récupère pas la TVA — ce qui est souvent le cas des professions médicales, paramédicales, d'assurance, de formation exonérée ou d'activités financières.
💡 Conseil : avant toute option, demandez au locataire s'il récupère intégralement la TVA. Cette information change souvent toute l'économie du bail.
Comment opter à la TVA pour une SCI ? L'option doit être formalisée par courrier au service des impôts des entreprises, en identifiant précisément les locaux concernés. L'option peut, sous conditions, concerner certains locaux seulement dans un même immeuble, à condition qu'ils soient clairement identifiés. Le bail doit indiquer que le loyer est soumis à la TVA, avec le montant HT, le taux applicable et le montant de TVA.
Durée et conséquences de l'option : en matière immobilière, la période de régularisation peut atteindre vingt ans pour les immeubles. Si la SCI cesse d'utiliser le bien pour une activité taxable avant ce terme, elle peut devoir reverser une partie de la TVA initialement récupérée.
👉 Point d'attention : la TVA immobilière ne se limite pas à l'année en cours. Elle accompagne souvent l'immeuble pendant plusieurs années, voire pendant toute une phase de détention.
Option à la TVA pour vos locaux professionnels : nos experts-comptables évaluent l'intérêt de l'option, rédigent la demande et vous accompagnent dans les déclarations.
Prendre contact avec un expert-comptable en ligne →SCI et locaux équipés ou aménagés : TVA souvent obligatoire
Lorsqu'une SCI met à disposition un local muni du mobilier, du matériel ou des installations nécessaires à l'exercice de l'activité du locataire, la location peut être soumise de plein droit à la TVA. La SCI ne se contente plus de louer des murs : elle fournit un ensemble organisé permettant l'exploitation immédiate d'une activité.
Les exemples fréquents concernent :
- un cabinet médical équipé avec mobilier professionnel, matériel technique et installations spécifiques ;
- un restaurant loué avec cuisine professionnelle, extraction, chambres froides et équipements ;
- un atelier équipé avec machines intégrées ;
- un espace de coworking aménagé avec bureaux, internet, accueil et services ;
- un local industriel doté d'installations indispensables à l'activité du locataire.
La frontière entre local nu et local équipé peut créer des difficultés. Un local simplement doté de raccordements, de sanitaires ou d'une installation électrique standard reste généralement un local nu. En revanche, un local livré avec des équipements professionnels substantiels bascule dans la catégorie des locaux aménagés. Le critère déterminant : le locataire peut-il exercer son activité grâce aux équipements fournis par la SCI ?
💡 Conseil : décrivez précisément dans le bail les équipements mis à disposition. Cette annexe peut protéger la SCI en cas de contrôle fiscal, mais elle peut aussi confirmer l'application obligatoire de la TVA.
SCI et location meublée : attention au risque fiscal global
La location meublée pose une double question : la TVA et le régime fiscal de la SCI. En principe, une SCI à l'impôt sur le revenu doit conserver une activité civile. La location meublée constitue fiscalement une activité commerciale. Si une SCI à l'IR pratique de manière habituelle une location meublée significative, elle risque une requalification à l'impôt sur les sociétés.
Location meublée simple : une location meublée classique, où le locataire vit de manière autonome sans services significatifs, n'entraîne pas automatiquement la TVA. Elle peut toutefois entraîner des conséquences en matière d'impôt sur les sociétés. Il faut donc traiter la TVA et l'IS séparément.
Location para-hôtelière : la location para-hôtelière se rapproche de l'activité hôtelière en incluant des services complémentaires (accueil de la clientèle, petit-déjeuner, nettoyage régulier des locaux, fourniture du linge de maison). Lorsque les prestations offertes placent l'activité dans une logique para-hôtelière, la SCI peut devoir facturer la TVA.
Exemple : une SCI détient un immeuble exploité en appartements de courte durée avec accueil, linge, ménage régulier et petit-déjeuner. L'activité ressemble à une offre hôtelière. La TVA doit alors être étudiée très sérieusement, tout comme le risque d'assujettissement à l'impôt sur les sociétés.
👉 Point d'attention : la location courte durée via des plateformes ne suffit pas toujours à créer de la TVA. Ce sont les services rendus et les conditions d'exploitation qui déterminent le régime.
Prendre contact avec un expert-comptable en ligne →SCI et parkings : un régime TVA spécifique
La location d’emplacements de stationnement autonomes peut être soumise à la TVA. Une SCI qui possède un ensemble de garages et les loue séparément peut donc entrer dans le champ de la TVA. La situation diffère lorsque le parking constitue l'accessoire indispensable d'un logement exonéré.
Exemple : une SCI loue un appartement à Bordeaux avec un garage au même locataire dans le même bail. Le garage suit généralement le régime du logement : pas de TVA. Mais une autre SCI qui possède vingt boxes dans un quartier d'affaires loués à des entreprises exerce une activité pouvant relever de la TVA.
💡 Conseil : si votre SCI détient des parkings, ne les classez pas automatiquement dans la même catégorie que les logements. Leur traitement TVA dépend du lien avec un autre bien.
SCI et immeuble mixte : comment gérer la TVA ?
Un immeuble mixte contenant logements, bureaux, commerces et parkings impose à la SCI une gestion analytique rigoureuse. La SCI doit identifier les dépenses affectées aux locaux soumis à TVA et celles affectées aux locaux exonérés. Pour les dépenses communes, elle applique un coefficient de déduction ou une clé de répartition pertinente.
Exemple : une SCI possède deux commerces au rez-de-chaussée et quatre appartements aux étages. Elle opte à la TVA pour les commerces uniquement. Les travaux de toiture ou de façade doivent être répartis selon une méthode cohérente — souvent en proportion des surfaces.
La méthode retenue doit rester documentée et cohérente. Elle ne doit pas viser uniquement à maximiser la TVA récupérée mais refléter la réalité économique de l'immeuble. Pour les obligations comptables de la SCI, cette ventilation est indispensable.
👉 Point d'attention : une SCI partiellement soumise à TVA doit conserver des justificatifs précis : plans, surfaces, devis par lot, factures détaillées, baux et tableaux de ventilation.
Immeuble mixte et TVA : nos équipes mettent en place la ventilation analytique et sécurisent vos déclarations dès la première facture de travaux.
Demander un audit TVA à expert-comptable en ligne →SCI et vente immobilière : quand la TVA immobilière s'applique-t-elle ?
La TVA peut aussi concerner certaines ventes immobilières réalisées par une SCI. La vente d'un immeuble ancien par une SCI patrimoniale qui n'agit pas comme un professionnel de l'immobilier reste généralement hors TVA ou exonérée. En revanche, la vente d'un immeuble neuf, d'un terrain à bâtir ou d'un bien acquis dans une logique économique taxable peut entraîner l'application de la TVA.
Vente d'un immeuble neuf : un immeuble neuf s'entend, en matière de TVA, d'un immeuble achevé depuis cinq ans au plus. Lorsqu'une SCI agit comme assujettie et vend un immeuble neuf, la vente peut être soumise à TVA immobilière. Il faut analyser le prix de vente, la TVA collectée, les droits d'enregistrement, les régularisations éventuelles et les engagements pris lors de la récupération de TVA.
Vente d'un terrain à bâtir : la vente d'un terrain à bâtir peut relever de la TVA lorsque le vendeur agit en tant qu'assujetti, notamment dans les opérations réalisées dans une logique économique avec division, aménagement ou commercialisation. Cette situation rejoint les risques analysés dans notre article sur la SCI et l'activité de marchand de biens.
Vente d'un immeuble ancien avec option à la TVA : la vente d'un immeuble achevé depuis plus de cinq ans est en principe exonérée de TVA. Toutefois, une option à la TVA peut s'envisager, notamment lorsque l'acheteur est lui-même assujetti et que l'opération s'inscrit dans un cadre professionnel.
Pensez aussi aux conséquences en matière de plus-values lors de la cession de parts de SCI : régime, calcul et stratégies à anticiper avant la signature.
💡 Conseil : avant de signer une promesse de vente, faites valider le régime TVA de la cession. Une erreur dans l'avant-contrat peut coûter plusieurs dizaines de milliers d'euros.
SCI à l'IR ou SCI à l'IS : quel impact sur la TVA ?
Le régime d'imposition des bénéfices ne détermine pas à lui seul la TVA. Une SCI à l'impôt sur le revenu peut être soumise à TVA sur certaines opérations. Une SCI à l'impôt sur les sociétés peut aussi exercer une activité exonérée de TVA. L'IS et la TVA sont deux impôts distincts.
La SCI à l'IR déclare généralement des revenus fonciers entre les mains des associés. Elle peut toutefois opter à la TVA pour la location de locaux professionnels nus. La SCI à l'IS déclare son résultat au niveau de la société et peut amortir l'immeuble, mais en matière de TVA, c'est toujours la nature des loyers ou de l'opération immobilière qui prime.
Tableau de synthèse TVA selon la situation de la SCI
| Situation de la SCI | TVA sur les loyers ? | Récupération de TVA ? |
|---|---|---|
| Location nue d'habitation | Non | Non |
| Location nue de bureaux sans option | Non | Non |
| Location nue de bureaux avec option | Oui | Oui, selon affectation |
| Location de locaux équipés | Oui, en principe | Oui, selon affectation |
| Location meublée d'habitation simple | Non, en général | Non, en général |
| Activité para-hôtelière | Oui, selon conditions | Oui, selon affectation |
| Parking loué séparément | Souvent oui | Oui, si activité taxable |
| Vente d'immeuble neuf par assujetti | Oui, selon cas | Selon opération |
Franchise en base de TVA : une SCI peut-elle ne pas facturer la TVA ?
La franchise en base de TVA permet à certains assujettis de ne pas facturer la TVA tant que leur chiffre d'affaires reste sous certains seuils. Une SCI qui réalise une activité taxable de faible montant peut donc, dans certains cas, en bénéficier. Mais si la SCI ne facture pas la TVA grâce à la franchise en base, elle ne récupère pas non plus la TVA sur ses dépenses — ce qui peut devenir défavorable en cas de travaux importants.
Les seuils de franchise font l'objet d'évolutions législatives régulières : vérifiez toujours les seuils applicables à l'année concernée. En présence d'une option à la TVA destinée à récupérer la TVA sur des travaux, la SCI renonce généralement à la franchise afin de pouvoir exercer son droit à déduction.
💡 Conseil : la franchise en base simplifie la gestion, mais elle n'est pas toujours optimale. Elle convient aux petites recettes avec peu de charges taxées, beaucoup moins aux projets de rénovation lourde.
Quels taux de TVA s'appliquent à une SCI ?
Pour la location de locaux professionnels soumis à TVA, le taux normal de 20 % s'applique généralement. Pour certaines prestations d'hébergement assimilables à l'hôtellerie, un taux réduit peut s'appliquer sur la prestation d'hébergement.
Pour les travaux, les taux varient selon la nature de l'immeuble, son ancienneté et le type de travaux. Dans les logements de plus de deux ans, certains travaux peuvent relever des taux réduits de 10 % ou 5,5 %, notamment pour l'amélioration, la transformation, l'aménagement, l'entretien ou la rénovation énergétique. Les travaux dans des locaux professionnels ou les travaux de construction neuve relèvent souvent du taux normal de 20 %.
La SCI doit contrôler les factures reçues : un mauvais taux appliqué par un fournisseur ne sécurise pas automatiquement la déduction.
Déclarations de TVA d'une SCI : quelles obligations ?
Une SCI soumise à la TVA doit collecter la TVA sur ses loyers ou ventes taxables, déduire la TVA sur ses dépenses éligibles, déposer des déclarations et payer le solde éventuel. Deux régimes principaux coexistent :
Régime réel simplifié : déclaration annuelle de TVA avec des acomptes en cours d'année. Il convient aux structures qui ont une activité régulière mais limitée. Retrouvez notre guide sur la déclaration CA12 au régime réel simplifié.
Régime réel normal : déclarations mensuelles ou trimestrielles selon les montants de TVA. Il offre un suivi plus précis et permet de récupérer plus rapidement des crédits de TVA, ce qui intéresse une SCI en phase de travaux importants.
Lorsque la TVA déductible dépasse la TVA collectée, la SCI dispose d'un crédit de TVA. Elle peut l'imputer sur les déclarations suivantes ou demander un remboursement, sous conditions. Attention également à la facturation électronique obligatoire dès septembre 2026 pour les SCI assujetties à la TVA.
👉 Point d'attention : conservez toutes les factures originales, les devis, les situations de travaux, les baux et les preuves de paiement. La TVA récupérée doit correspondre à des dépenses réelles, correctement facturées et affectées à une activité taxable.
Récupération de TVA sur les travaux : l'enjeu majeur pour les SCI
La récupération de TVA sur les travaux motive souvent l'option à la TVA. Dans l'immobilier professionnel, les montants peuvent être considérables. Pour récupérer la TVA, la SCI doit respecter plusieurs conditions :
- elle doit réaliser une activité soumise à TVA ou avoir valablement opté ;
- les dépenses doivent servir à cette activité taxable ;
- les factures doivent mentionner correctement la TVA et être établies au nom de la SCI ;
- la SCI doit déposer ses déclarations de TVA ;
- elle doit conserver les justificatifs et pouvoir démontrer l'affectation des dépenses.
Une facture établie au nom d'un associé, même payée par la SCI, peut créer une difficulté. La SCI peut également récupérer la TVA sur des travaux réalisés avant le début de la location si elle démontre son intention d'affecter le bien à une activité taxable (option à la TVA, projet de bail, mandat de commercialisation, échanges avec un locataire assujetti).
💡 Conseil : demandez des devis et factures détaillés par local ou par zone. Cette rigueur simplifie la récupération de TVA et réduit le risque de redressement.
Régularisation de TVA : le piège des changements d'affectation
La TVA récupérée sur un immeuble n'est pas définitivement acquise dès le premier jour. En matière immobilière, la régularisation peut s'étaler sur vingt ans. Les situations suivantes peuvent entraîner une régularisation :
- transformation de bureaux soumis à TVA en logements exonérés ;
- arrêt de l'option à la TVA ;
- location à un locataire non soumis lorsque le régime change ;
- vente exonérée d'un immeuble ayant ouvert droit à déduction ;
- cessation d'activité taxable ;
- changement d'usage partiel d'un immeuble mixte.
Exemple : une SCI récupère 100 000 € de TVA sur la rénovation d'un immeuble de bureaux. Cinq ans plus tard, elle transforme l'immeuble en logements loués nus. Elle peut devoir reverser une partie de la TVA récupérée, correspondant aux années restant à courir dans la période de régularisation.
Ce mécanisme explique pourquoi une stratégie TVA doit s'intégrer dans une stratégie patrimoniale globale, à l'image de ce que nous conseillons dans notre guide sur la création d'une SCI en 2026.
Anticipez les régularisations de TVA : avant une revente, un changement d'usage ou une restructuration, faites valider l'impact TVA par nos experts. Évitez les mauvaises surprises fiscales.
Consulter un expert-comptable en ligne →Les 10 erreurs courantes en matière de TVA pour une SCI
Erreur 1 : croire que toutes les SCI échappent à la TVA. La forme civile de la société ne protège pas automatiquement contre la TVA. L'opération réalisée reste déterminante.
Erreur 2 : opter à la TVA sans vérifier la situation du locataire. Si le locataire ne récupère pas la TVA, le loyer TTC devient plus cher et le local peut perdre en attractivité.
Erreur 3 : oublier la régularisation sur vingt ans. La TVA récupérée sur un immeuble peut devoir être reversée partiellement en cas de changement d'affectation.
Erreur 4 : mélanger logements exonérés et locaux taxables sans ventilation. Une SCI propriétaire d'un immeuble mixte doit suivre précisément les dépenses par activité.
Erreur 5 : facturer la TVA sans option valable. Une SCI qui facture à tort la TVA peut devoir la reverser sans pouvoir déduire correctement la TVA sur ses dépenses.
Erreur 6 : ne pas adapter le bail. Le bail doit mentionner clairement le régime de TVA, le loyer hors taxe, le taux et les charges.
Erreur 7 : récupérer la TVA sur des factures au nom d'un associé. Les factures doivent être établies au nom de la SCI pour sécuriser la déduction.
Erreur 8 : confondre location meublée et para-hôtellerie. La TVA dépend des services proposés, tandis que l'impôt sur les sociétés dépend aussi de la nature commerciale de l'activité.
Erreur 9 : négliger les parkings. Un parking loué seul peut être taxable, contrairement à un parking accessoire à un logement exonéré.
Erreur 10 : signer une vente immobilière sans analyse TVA. La vente d'un immeuble neuf, d'un terrain à bâtir ou d'un immeuble ayant ouvert droit à déduction peut déclencher des conséquences fiscales majeures. Voir aussi notre article sur les plus-values lors de la vente de parts de SCI.
Les 10 bonnes pratiques TVA pour votre SCI
Bonne pratique 1 : qualifier chaque local séparément. Logement, bureau, commerce, local équipé, parking, local industriel ou terrain : chaque catégorie peut suivre un régime différent.
Bonne pratique 2 : simuler le projet en HT et en TTC. Comparez la rentabilité avec et sans TVA, en tenant compte des travaux, loyers, charges et revente.
Bonne pratique 3 : vérifier la récupération de TVA du locataire. Un locataire assujetti récupérateur supporte mieux un loyer soumis à TVA.
Bonne pratique 4 : formaliser l'option avant la facturation. L'option doit être claire, datée et rattachée aux locaux concernés.
Bonne pratique 5 : rédiger un bail précis. Mentionnez le loyer HT, la TVA, les charges, les équipements et les conséquences fiscales.
Bonne pratique 6 : mettre en place une comptabilité analytique. Elle devient indispensable pour les immeubles mixtes et les dépenses communes.
Bonne pratique 7 : conserver un dossier TVA complet. Regroupez options, baux, factures, plans, tableaux de ventilation et déclarations.
Bonne pratique 8 : anticiper la sortie. Avant d'acheter, pensez déjà à la revente, au changement d'usage ou à la transmission des parts.
Bonne pratique 9 : contrôler les factures fournisseurs. Une TVA mal facturée peut compromettre la déduction.
Bonne pratique 10 : consulter avant les opérations importantes. Une validation préalable coûte souvent moins cher qu'un redressement fiscal.
Exemples concrets de SCI face à la TVA
Exemple 1 – SCI familiale avec logements nus : une SCI détient trois appartements loués nus à des particuliers. La SCI ne facture pas de TVA et ne peut pas opter. Elle réalise 45 000 € de travaux de rénovation : la TVA comprise dans les factures reste un coût non récupérable. La priorité porte ici sur le régime de déficit foncier et la gestion patrimoniale à long terme. Pour en savoir plus, lisez notre guide sur la SCI à l'IR.
Exemple 2 – SCI et local commercial loué à une société assujettie : une SCI achète un local commercial avec 18 000 € de TVA sur des travaux. Le locataire (société commerciale) récupère intégralement la TVA. L'option à la TVA est clairement avantageuse : la SCI récupère la TVA sur les travaux, le locataire reste neutre fiscalement.
Exemple 3 – SCI et cabinet médical : une SCI loue un local professionnel à un médecin généraliste dont l'activité est exonérée de TVA. L'option à la TVA renchérit le loyer TTC pour le locataire. La SCI doit comparer le gain de TVA sur les travaux avec le risque de devoir réduire son loyer HT pour rester compétitive.
Exemple 4 – SCI avec commerce et logements (immeuble mixte) : une SCI opte à la TVA pour le restaurant au rez-de-chaussée uniquement. Pour la toiture (60 000 € HT, 12 000 € de TVA), la SCI ne peut récupérer que la fraction de TVA correspondant à l'activité taxable, calculée selon une clé de répartition (par exemple les surfaces).
Exemple 5 – SCI et cuisine professionnelle équipée : une SCI loue un local avec extraction, chambres froides, plans inox et four professionnel. La location est soumise de plein droit à la TVA. La SCI doit facturer la TVA sur les loyers et déposer ses déclarations.
Exemple 6 – SCI et location courte durée avec services : une SCI exploite des studios touristiques avec accueil, linge, ménage et petit-déjeuner. L'activité s'approche de l'hôtellerie. La TVA doit être analysée, ainsi que le risque d'assujettissement à l'IS. Dans ce type de projet, il peut être plus adapté d'utiliser une structure commerciale plutôt qu'une SCI civile.
Checklist TVA pour votre SCI
- Identifier tous les biens détenus par la SCI
- Qualifier chaque bien : logement, bureau, commerce, local équipé, parking, terrain
- Vérifier l'usage réel du locataire : habitation, activité taxable, activité exonérée
- Déterminer si la TVA est interdite, facultative ou obligatoire
- Évaluer le montant de TVA récupérable sur les travaux et charges
- Vérifier si le locataire peut récupérer la TVA sur le loyer
- Simuler le loyer HT, la TVA et le loyer TTC
- Analyser l'impact commercial de la TVA sur le bail
- Formaliser l'option à la TVA si elle est pertinente
- Rédiger ou modifier le bail avec des clauses TVA claires
- Mettre les factures fournisseurs au nom exact de la SCI
- Organiser une ventilation des dépenses pour les immeubles mixtes
- Déposer les déclarations de TVA dans les délais
- Conserver les justificatifs pendant toute la durée utile
- Anticiper les régularisations en cas de revente ou changement d'usage
- Faire valider le régime TVA avant toute acquisition, option, travaux lourds ou cession
Vous avez une SCI et des questions sur la TVA ? Nos experts-comptables spécialisés en gestion immobilière analysent votre situation et rédigent une stratégie TVA sur mesure pour votre SCI.
Contacter un expert-comptable en ligne →FAQ – SCI et TVA
Une SCI est-elle automatiquement soumise à la TVA ?
Non. Une SCI n'est pas soumise automatiquement à la TVA. Tout dépend de l'opération réalisée. La location nue d'habitation reste généralement exonérée, tandis que la location de locaux équipés, certains parkings, les prestations para-hôtelières ou certaines ventes immobilières peuvent être taxables.
Une SCI qui loue un appartement nu doit-elle facturer la TVA ?
Non. La location nue à usage d'habitation est exonérée de TVA. La SCI ne facture pas de TVA au locataire et ne peut pas opter pour la TVA sur ce type de location. Elle ne récupère pas non plus la TVA sur les travaux liés au logement.
Une SCI peut-elle opter à la TVA pour un local commercial ?
Oui. Une SCI qui loue un local commercial ou professionnel nu peut généralement opter à la TVA. Cette option permet de facturer la TVA sur les loyers et de récupérer la TVA sur les dépenses affectées au local taxable, notamment les travaux.
L'option à la TVA est-elle toujours avantageuse pour une SCI ?
Non. L'option est souvent avantageuse lorsque le locataire récupère la TVA et lorsque la SCI réalise des travaux importants. Elle devient moins pertinente si le locataire ne récupère pas la TVA, car le loyer TTC augmente pour lui.
Une SCI peut-elle récupérer la TVA sur des travaux ?
Oui, mais seulement si les travaux se rattachent à une activité soumise à TVA ou à une activité pour laquelle la SCI a valablement opté. Les factures doivent être régulières, établies au nom de la SCI et affectées à des locaux taxables.
Une SCI qui loue un local à un médecin doit-elle opter à la TVA ?
Pas nécessairement. Les activités médicales sont souvent exonérées de TVA. Le médecin ne récupère donc pas la TVA sur son loyer. L'option peut rendre le local plus coûteux pour lui. Il faut comparer le gain de TVA sur les travaux avec l'impact économique sur le bail.
Une SCI qui loue des parkings est-elle soumise à la TVA ?
Les parkings loués séparément peuvent être soumis à la TVA. En revanche, un parking loué comme accessoire d'un logement exonéré peut suivre le régime du logement. Le bail, le locataire et le lien entre les biens doivent être analysés.
Une SCI en location meublée facture-t-elle la TVA ?
La location meublée simple à usage d'habitation reste généralement exonérée de TVA. En revanche, une activité para-hôtelière avec services significatifs peut être soumise à TVA. Attention aussi au risque d'assujettissement de la SCI à l'impôt sur les sociétés.
Quelle différence entre SCI à l'IR, SCI à l'IS et TVA ?
L'impôt sur le revenu ou l'impôt sur les sociétés concerne l'imposition du résultat. La TVA concerne les opérations réalisées. Une SCI à l'IR peut être soumise à TVA sur un local professionnel avec option. Une SCI à l'IS peut louer des logements exonérés de TVA. Ce sont des régimes indépendants.
Que se passe-t-il si une SCI revend un immeuble ayant ouvert droit à récupération de TVA ?
La vente peut entraîner une taxation à la TVA ou une régularisation de TVA selon l'âge de l'immeuble, le régime de la vente, l'affectation du bien et la durée écoulée depuis la récupération initiale. Une analyse doit intervenir avant la signature de la promesse. Voir aussi notre article sur les conséquences fiscales des parts de SCI sur l'IFI.
Une SCI peut-elle choisir la TVA pour seulement une partie d'un immeuble ?
Oui, sous conditions. Une option peut viser certains locaux clairement identifiés (par exemple les commerces d'un immeuble mixte) tandis que les logements restent exonérés. Il faut documenter précisément les surfaces, les baux et les dépenses.
Quels documents conserver pour sécuriser la TVA d'une SCI ?
La SCI doit conserver l'option à la TVA, les baux, les avenants, les factures, les justificatifs de paiement, les plans, les clés de répartition, les déclarations de TVA et tout document prouvant l'affectation des biens à une activité taxable.
Conclusion
La question SCI et TVA : dans quels cas est-on soumis à la TVA ? n'appelle pas une réponse unique. Une SCI peut rester totalement en dehors de la TVA lorsqu'elle loue des logements nus. Elle peut aussi choisir la TVA pour des locaux professionnels nus, y être soumise de plein droit pour des locaux équipés, ou rencontrer la TVA lors d'une activité para-hôtelière, d'une location de parkings ou d'une opération immobilière taxable.
La TVA représente un véritable levier lorsqu'elle permet de récupérer la taxe sur des travaux importants ou sur une acquisition. Mais elle impose une discipline : option formalisée, bail cohérent, factures conformes, déclarations régulières, ventilation des dépenses et anticipation des régularisations.
Pour un entrepreneur ou un dirigeant qui utilise une SCI afin de détenir ses locaux professionnels, l'analyse doit intervenir avant l'achat et avant les travaux. Pour un investisseur patrimonial, elle doit accompagner chaque changement d'usage, chaque nouveau bail et chaque projet de cession.
La bonne méthode consiste à qualifier l'opération, mesurer l'intérêt économique, vérifier la situation du locataire, documenter les choix et suivre la TVA dans le temps. Une SCI bien structurée peut ainsi sécuriser sa fiscalité, améliorer sa trésorerie et éviter les mauvaises surprises lors d'un contrôle ou d'une revente.
Pour aller plus loin, consultez également nos ressources sur la gestion immobilière avec SOCIC, sur l'option IS pour votre SCI ou sur les risques de requalification en marchand de biens.
✅ Faites un audit TVA de votre SCI avec SOCIC
Acquisition, travaux lourds, nouveau bail commercial, option à la TVA, changement d'usage, refinancement ou cession : nos experts-comptables spécialisés en immobilier vous accompagnent à chaque étape.